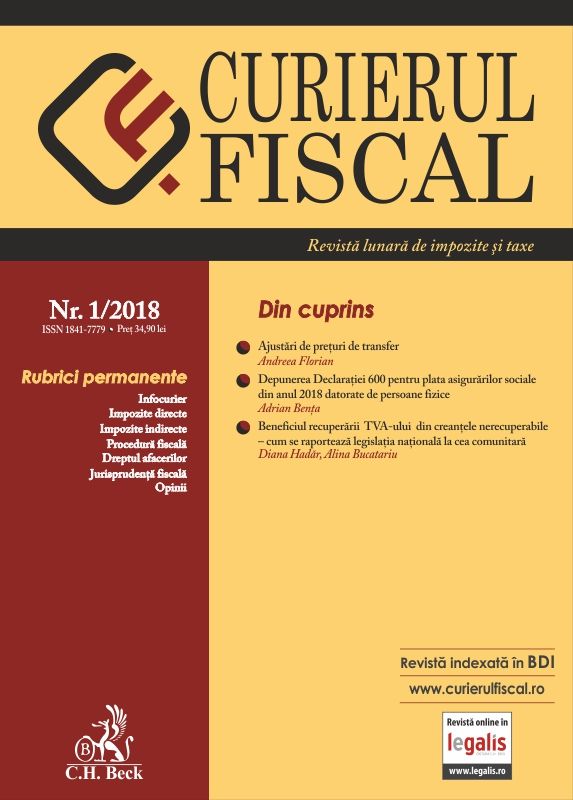
Curierul Fiscal nr. 1/2018
Fișier atașat
Curierul Fiscal nr. 1/2018
- Autor
- Editura C.H. Beck
Cel mai mic preț din ultimele 30 de zile: 36,89 RON
Expediere în 24 de ore pentru cărțile din stoc
În stoc
-
Livrare gratuită peste 300 lei Curier 24-48h
-
Comandă prin telefon Rapid
-
Livrare în două zile lucrătoare Maxim 48h
Primul număr din 2018 al revistei Curierul fiscal, prezintă aspecte practice din domeniul fiscalității pe fondul ultimelor modificări aduse legislației, incluzând, bineînțeles, aspecte practice utile în materie. Pe scurt, vă prezentăm conținutul revistei.
• Infocurier
- Legislaţie naţională fiscal-contabilă publicată în Monitorul Oficial al României în perioada 18 decembrie 2017 – 30 ianuarie 2018
- Legislaţie fiscal-contabilă europeană publicată în Jurnalul Oficial al Uniunii Europene în perioada 18 decembrie 2017 – 30 ianuarie 2018
- Calendarul obligaţiilor fiscale pentru luna februarie 2018.
• Impozite indirecte
Diana Hadăr (Manager, Servicii Impozitare Indirectă, KPMG) și Alina Bucatariu (Consultant, Servicii Impozitare Indirectă, KPMG) ne prezintă beneficiile recuperării TVA, raportând legislația națională la liniile directoare ale celei europene.
• Impozite directe
Andreea Florian (Tax Senior Manager al Țuca Zbârcea & Asociații Tax) pomenește în contextul discuțiilor despre riscurile fiscale despre problematica prețurilor de transfer, cu referire specială la ajustarea acestora.
Adrian Bența (consultant fiscal) ne aduce in prim plan un subiect de mare interes: Depunerea Declarației 600 pentru plata asigurărilor sociale din anul 2018 datorate de persoane fizice.
• Procedură fiscală
Adela Safta (consilier superior Agenția Națională de Administrare Fiscală) ne prezintă, practic, faptul că executarea silită privind creanţe bugetare se realizează exclusiv de către executorii fiscali.
• Ghid fiscal
Domnul lect. univ. dr. Radu Ciobanu, după cum deja ne-a obișnuit, ne răspunde la întrebările de interes cititorilor: Care este regimul fiscal în anul 2018 pentru contractele cu timp parţial? O întreprindere individuală care îşi desfăşoară activitatea în domeniul agriculturii, ce este impozitată pe normă de venit, doreşte vânzarea unui utilaj aflat în patrimoniu cu scopul achiziţiei unuia nou. În aceste condiţii, veniturile obţinute din vânzarea utilajului sunt considerate impozabile?
• Jurisprudență fiscală
- Jurisprudență CJUE
• Index alfabetic și legislativ
- Editura
- C.H. Beck
- ISSN
- 1841-7779
- Cod produs
- 10989
- Data apariției
- 24-02-2018
- An apariție
- 2018
- Ediția
- 1
- Format carte
- A4 (21 × 29,7 cm)
- Limba
- Română