Curierul fiscal nr. 2/2021
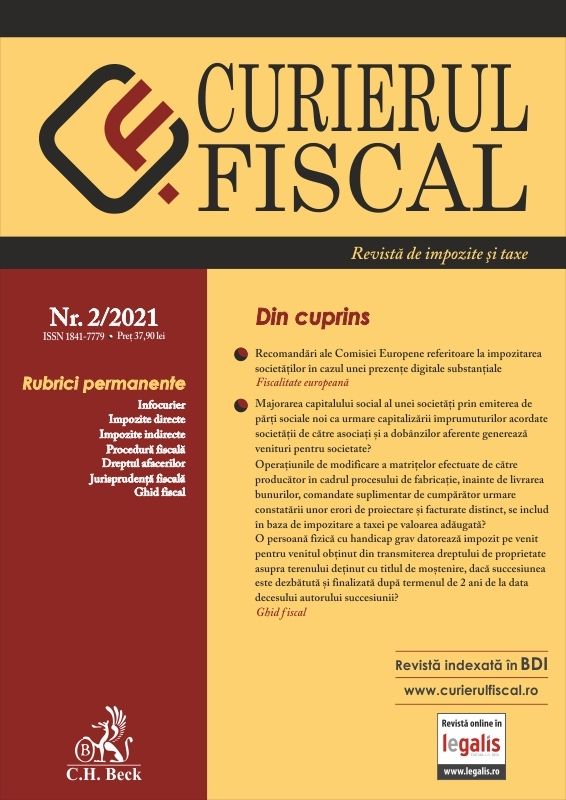
Curierul fiscal nr. 2/2021
- Autor
- Editura C.H. Beck
Accesează edițiile curente și arhiva revistei în Biblioteca juridică online legalis.
Cel mai mic preț din ultimele 30 de zile: 40,07 RON
Expediere în 24 de ore pentru cărțile din stoc
În stoc
-
Livrare gratuită peste 300 lei Curier 24-48h
-
Comandă prin telefon Rapid
-
Livrare în două zile lucrătoare Maxim 48h
Numărul 2 din 2021 prezintă aspecte practice din domeniul fiscalității în privința unor situații care încă necesită lămuriri în materie, incluzând și ultimele noutățile legislative în materie.
- Infocurier
- Legislaţie naţională fiscal-contabilă publicată în Monitorul Oficial al României în 15 martie - 30 aprilie 2021
- Calendarul obligaţiilor fiscale pentru lunile martie-aprilie 2021.
- Fiscalitate europeană
Recomandări ale Comisiei Europene referitoare la impozitarea societăţilor în cazul unei prezenţe digitale substanţiale.
- Ghid fiscal
1. Majorarea capitalului social al unei societăţi prin emiterea de părţi sociale noi ca urmare capitalizării împrumuturilor acordate societăţii de către asociaţi şi a dobânzilor aferente generează venituri pentru societate?
2. Care este cota de TVA aplicabilă la emiterea unei facturi de avans pentru un apartament în construcţie livrat ca parte a politicii sociale?
3. Operaţiunile de modificare a matriţelor efectuate de către producător în cadrul procesului de fabricaţie, înainte de livrarea bunurilor, comandate suplimentar de cumpărător urmare constatării unor erori de proiectare şi facturate distinct, se includ în baza de impozitare a taxei pe valoarea adăugată?
4. O persoană fi zică cu handicap grav datorează impozit pe venit pentru venitul obţinut din transmiterea dreptului de proprietate asupra terenului deţinut cu titlul de moştenire, dacă succesiunea este dezbătută şi finalizată după termenul de 2 ani de la data decesului autorului succesiunii?
5. Instituţiile publice, autorităţile publice şi organismele de televiziune sau radiodifuziune care sunt beneficiare ale sponsorizării au obligaţia de a se înscrie în Registrul entităţilor/ unităţilor de cult pentru care se acordă deduceri fiscale?
- Jurisprudență CJUE
- Jurisprudență ICCJ
- Index alfabetic și legislativ
- Editura
- C.H. Beck
- ISSN
- 1841-7779
- Cod produs
- 13140
- Data apariției
- 03-08-2021
- An apariție
- 2021
- Ediția
- 1
- Format carte
- A4 (21 × 29,7 cm)
- Limba
- Română