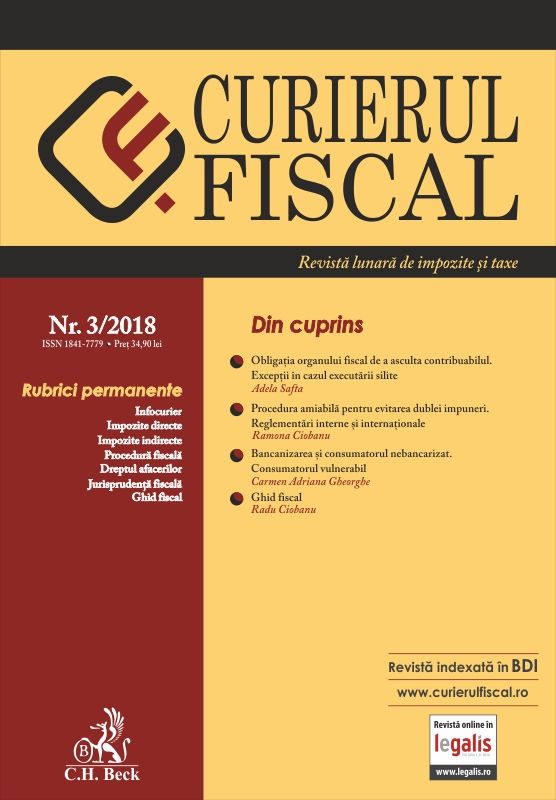
Curierul Fiscal nr. 3/2018
Fișier atașat
Curierul Fiscal nr. 3/2018
- Autor
- Editura C.H. Beck
Cel mai mic preț din ultimele 30 de zile: 36,89 RON
Expediere în 24 de ore pentru cărțile din stoc
În stoc
-
Livrare gratuită peste 300 lei Curier 24-48h
-
Comandă prin telefon Rapid
-
Livrare în două zile lucrătoare Maxim 48h
Numărul 3 din 2018 al revistei Curierul fiscal prezintă aspecte practice şi utile contribuabililor, nu doar din punct de vedere fiscal, contabil, ci și din punct de vedere al domeniului bancar. Vă invităm să citiți un rezumat al conținutului pentru luna martie:
- Infocurier
- Legislaţie naţională fiscal-contabilă publicată în Monitorul Oficial al României în perioada 1 martie 2018 - 29 martie 2018.
- Calendarul obligaţiilor fiscale pentru luna aprilie 2018.
- Procedură fiscală
Adela Safta (consilier superior Agenția Națională de Administrare Fiscală) ne vorbește despre obligaţia organului fiscal de a asculta contribuabilul și excepțiile în cazul executării silite. Un articol de interes practic în care ne sunt prezentate și drepturile pe care le are fiecare contribuabil în această materie.
Ramona Ciobanu (lector univ.dr.) ne prezintă reglementările atât la nivel național, cât și la nivel internațional în domeniul procedurii amiabile pentru evitarea dublei impunerii. Articolul analizează procedura nu doar din privința reglementărilor interne, ci și din privința celei europene, dar și a celei internaționale.
- Diversitate economică
Gheorghe Carmen Adriana (conf.univ.dr.) ne prezintă consumatorul vulnerabil și consumatorul nebancarizat într-un articol despre actualitate bancară și bancarizare în general.
- Ghid fiscal
Domnul Radu Ciobanu (lect.univ.dr.) răspunde unei serii de întrebări de interes cititorilor:
- Care este metoda de determinare a CASS în cazul categoriilor de salariaţi scutiţi de la plata impozitului pe venit, conform O.U.G. nr. 3/2018?
- În cazul activităţilor independente, ce se întâmplă dacă venitul estimat prin intermediul declaraţiei unice în 2018 diferă mult faţă de venitul realizat la finalul anului şi care va fi declarat prin declaraţia unică ce se va depune anul viitor?
- În anul 2018, o societate comercială care este plătitoare de impozit pe venit poate să opteze pentru trecerea la plata impozitului pe profit?
- Am înţeles că există obligaţia societăţilor comerciale să raporteze ONG-urile sponsorizate. Cum se va face acest lucru?
- Jurisprudență fiscală națională, culeasă de doamna judecător Claudia Vişoiu (judecător la Secţia de contencios administrativ şi fiscal a Înaltei Curţi de Casaţie şi Justiţie)
- Jurisprudență CJUE
- Index alfabetic și legislativ
- Editura
- C.H. Beck
- ISSN
- 1841-7779
- Cod produs
- 10991
- Data apariției
- 01-05-2018
- An apariție
- 2018
- Ediția
- 1
- Format carte
- A4 (21 × 29,7 cm)
- Limba
- Română