Indisponibil
Curierul fiscal nr. 5/2023
Curierul fiscal nr. 5/2023
51,69 RON
Cel mai mic preț din ultimele 30 de zile: 51,69 RON
În stoc
Livrare gratuită peste 200 RON
Curier 24-48h
Comandă prin telefon
Rapid
Livrare în două zile lucrătoare
Maxim 48h
Povestea din spatele paginii
Accesează edițiile curente și arhiva revistei în Biblioteca juridică online legalis.
Categorii:
Catalog Ujmag
,
Categorii
,
Speciale
,
Abonamente reviste de specialitate
,
Reviste
,
Curierul Fiscal
Cod produs:
15109
Data apariției:
21 Decembrie 2023
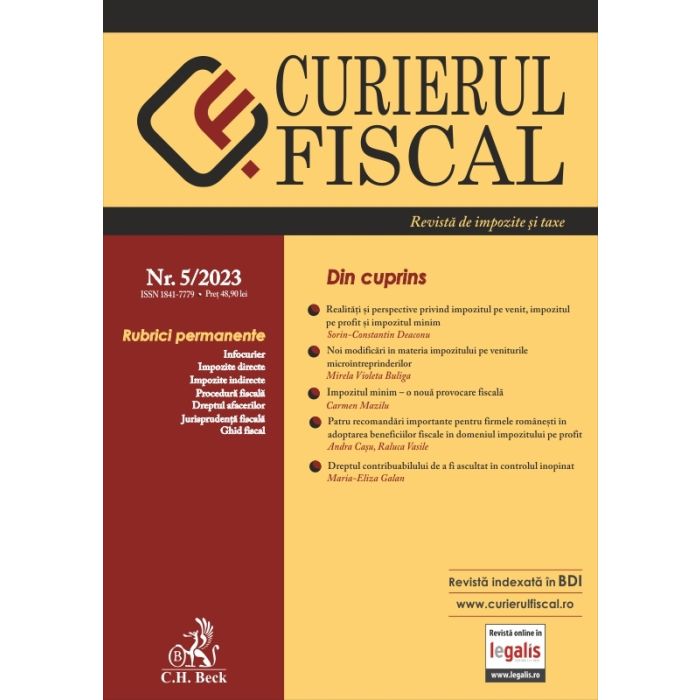
Numărul 5 din 2023 prezintă aspecte practice din domeniul fiscalității în privința unor situații care încă necesită lămuriri în materie, incluzând și ultimele noutățile legislative în materie.
- Infocurier
- Legislaţie naţională fiscal-contabilă publicată în Monitorul Oficial al României în perioada 1 septembrie-31 octombrie
- Agenda obligaţiilor fiscale pentru lunile septembrie-octombrie 2023
- Impozite directe
Sorin-Constantin Deaconu (Conf.univ.dr. la Universitatea „1 Decembrie 1918” Alba Iulia) realizează o analiză a plătitorilor de impozit pe profit și celor de impozit pe venit, pentru a arăta prin exemple și spețe modurile de impunere a impozitelor pentru companii, luând în calcul noile modificări legislative.
Prin argumente bine structurate se demonstrează care ar fi scenariul cel mai potrivit pentru diferite entități luare ca exemplu.
Mirela Violeta Buliga (Avocat, Baroul Bucureşti și Cadru didactic asociat al Facultăţii de Drept, Academia de Studii Economice Bucureşti) menționează și analizează noile modificări legislative care influențează microîntreprinderile, care survin la nici un an de la ultimele modificări pentru aceste entități. Noile modificări presupun: condiţiile generale de încadrare pentru impozitul pe veniturile microîntreprinderilor; sistemul de opțiune; cotele de impozitare a veniturilor microîntreprinderilor.
Carmen Mazilu (Tax Adviser, Noerr Finance & Tax) realizează o trecere în revistă a noilor modificări legislative care reglementează noi provocări și modalități de calcul a impozitelor, cum ar fi cazul companiilor care înregistrează o cifră de afaceri de peste 50 milioane euro care sunt obligate la plata impozitului pe profit la un nivel minim stabilit prin raportare la cifra de afaceri, dacă determină un impozit pe profit mai mic decât impozitul minim pe cifra de afaceri, situație analizată în prezentul articol.
Andra Caşu (Partener, liderul departamentului Taxe Directe, EY România) și Raluca Vasile (Senior Manager, Taxe Directe, EY România) ne prezintă patru recomandări importante pentru firmele românești în adoptarea beneficiilor fiscale în domeniul impozitului pe profit.
Maria-Eliza Galan (Avocat, Baroul Iaşi și Cadru didactic asociat, Universitatea „Alexandru Ioan Cuza” Iaşi) ne vorbește despre dreptul procedura administrativă fiscală care presupune și conferirea de garanții procedurale. Unul dintre actorii procedurii fiscale este contribuabilul, drept urmare acesta este beneficiarul unor reglementări prin intermediul cărora i se atribuie drepturi. Lucrarea de față își propune să aducă în prim-plan dreptul contribuabilului de a fi ascultat în faza de verificare și control, ca o componentă a dreptului la apărare, cu accent pe procedura de desfășurare a controlului inopinat.
- Ghid fiscal
Ghid privind modalitatea de aplicare a facilităţilor fiscale, acordate persoanelor fizice care desfăşoară activităţi de creare de programe pentru calculator, începând cu veniturile aferente lunii noiembrie 2023
- Jurisprudenţă CJUE
- Index alfabetic și legislativ
Format · tipar
A4 (21 × 29,7 cm)
Limbă
Română
Identificatori
ISSN
1841-7779
Editură
2023
21-12-2023
Istoricul tău